Dopo i forti rialzi degli ultimi anni, le borse globali stanno attraversando una fase in cui gli scossoni si fanno sentire sempre di più. Le valutazioni raggiunte da diversi mercati e l’alternanza di sedute positive e negative rendono più concreto il rischio di assistere a correzioni anche significative (basta guardare a quello che sta avvenendo sul Nikkei 225 nelle ultime settimane). Come proteggersi, almeno fino a un certo punto, dalle perdite garantendosi comunque un certo rendimento? Non certo investendo su un indice in modo tradizionale per esempio attraverso un ETF che lo replica. Con strumenti simili, infatti, a perdita dell’indice corrisponde una perdita dell’ETF.
Con i certificati di investimento sugli indici, invece, fino a un certo punto di perdita dell’indice peggiore corrisponde comunque un premio mensile.
Ed ecco spiegato perchè, proprio in questa fase di mercato, è gara tra gli emittenti a suon di certificates su indici del tipo cash collect quindi con premio mensile subordinato a barriere più o meno ampie.
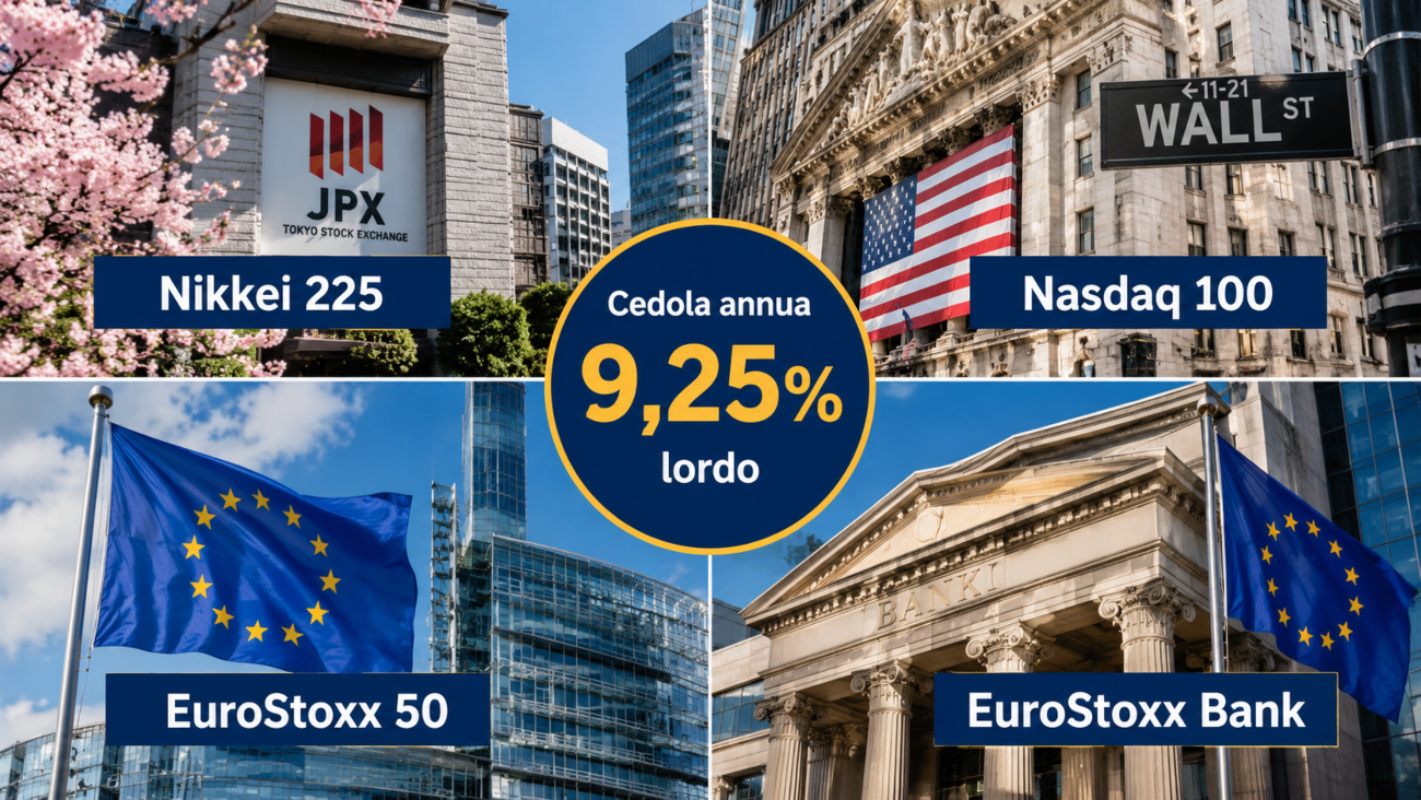
In questo filone si colloca il Cash Collect Callable di Citi ISIN XS3127881525 collegato a quattro indici internazionali (Euro Stoxx 50, Euro Stoxx Banks, Nikkei 225 e Nasdaq-100) emesso lo scorso 23 ottobre.
Il certificato offre premi potenziali del 9,25% lordo annuo riconosciuti su base mensile e presenta una barriera al 60% del livello iniziale che vale sia per le cedole mensili che come protezione condizionata del capitale a scadenza. C’è inoltre l’autocall a partire dal nono mese di vita del prodotto.
Indice
Le caratteristiche del Cash Collect Callable Citi su indici di borsa
La scheda sintetica del prodotto contiene già le coordinate del certificato.
| Caratteristica | Dettaglio |
|---|---|
| Emittente | Citi |
| ISIN | XS3127881525 |
| Prezzo di emissione | 1.000 € |
| Cedola potenziale | 9,25% annuo, mensile |
| Premio mensile | 7,708 € ogni 1.000 € nominali |
| Barriera cedole | 60% del livello iniziale |
| Barriera capitale a scadenza | 60% del livello iniziale |
| Meccanismo | Worst of, con memoria delle cedole |
| Autocall | Dal nono mese, soglia al 100% |
| Valutazione finale | 23 ottobre 2030 |
| Scadenza | 30 ottobre 2030 |
Il certificato è stato emesso e quotato su SedEx il 23 ottobre 2026. I quattro indici del basket sono rilevati rispetto ai rispettivi livelli iniziali della stessa data (quindi listing e strike coincidono).
Per capire il funzionamento del certificato, andiamo a distinguere i tre elementi basilari della struttura: i premi mensili, il rimborso anticipato e la restituzione del capitale alla scadenza.
Cedola del 9,25% annuo: quanto si può incassare ogni mese
Il Cash Collect riconosce 7,708 euro lordi al mese per ogni 1.000 euro nominali, a condizione che l’indice con la performance peggiore non sia sceso sotto il 60% del proprio valore iniziale alla data di osservazione. Quindi è comunque garantita la cedola mensile anche se il peggior indice del basket ha perso fino al 40%. Il pagamento è quindi subordinato all’andamento di tutti e quattro i sottostanti. Se l’Euro Stoxx 50, il Nikkei 225 e il Nasdaq-100 registrano rialzi, ma l’Euro Stoxx Banks perde il 45% rispetto al livello iniziale, la condizione per la cedola non è soddisfatta.
La prima osservazione è prevista il 24 novembre 2026, con pagamento il 2 dicembre. Se il requisito del 60% non viene rispettato, il premio del mese non viene pagato, ma può essere recuperato in seguito grazie all’effetto memoria. Quando il worst of del basket torna almeno al 60% del livello iniziale, il certificato può riconoscere sia la cedola corrente sia quelle precedentemente sospese. La memoria, però, non rende i premi garantiti: se la condizione non si verifica, gli importi restano non pagati.
Rimborso anticipato: come funziona l’autocall
Il certificato può terminare prima della scadenza grazie alla clausola di rimborso automatico. La prima data di osservazione è fissata al 23 luglio 2027, con pagamento previsto il 30 luglio. Da quel momento il controllo avviene mensilmente.
Condizione per far scattare l’autocall è che tutti e quattro gli indici si trovino, al momento della rilevazione, almeno al 100% dei rispettivi livelli iniziali quindi il rimborso anticipato scatta quando il worst of raggiunge o supera la soglia. Non è previsto alcun decreasing progressivo quindi ad ogni data di rilevazione è sempre il 100% degli strike il punto di riferimento senza decrementi.
Se la condizione viene soddisfatta, Citi rimborsa 1.000 euro per ogni 1.000 euro nominali, aggiungendo l’eventuale premio previsto per l’ultima osservazione e le cedole in memoria recuperabili. Dopo il rimborso, l’investimento termina e non vengono più corrisposti altri premi.
Se invece anche uno solo degli indici rimane sotto il proprio livello iniziale, l’autocall non scatta e il certificato continua fino alla successiva data di osservazione.
Ovviamente il meccanismo di autocall può ridurre la durata effettiva dell’investimento permettendo di recuperare il capitale nominale senza attendere il 2030. Il rovescio della medaglia è che, in caso di rimborso anticipato, si interrompono ovviamente anche le future cedole potenziali.
Scenari a scadenza: quando si recupera il capitale?
Se il certificato non viene rimborsato anticipatamente, la valutazione finale è prevista il 23 ottobre 2030, mentre la scadenza contrattuale è il 30 ottobre. Il capitale viene restituito in base al livello raggiunto dall’indice peggiore.
La barriera al 60% è sempre determinante: se il worst of si trova almeno a quella soglia, il rimborso nominale è integrale. Se chiude sotto il 60%, invece, il capitale rimborsato diminuisce in proporzione alla performance negativa del sottostante peggiore. Insomma i due classici scenari a scadenza dei cash collect condizionatamente protetti.
| Valore finale del worst of | Perdita dell’indice peggiore | Rimborso del capitale | Perdita sul nominale |
|---|---|---|---|
| 100% | 0% | 1.000 € | 0% |
| 80% | -20% | 1.000 € | 0% |
| 60% | -40% | 1.000 € | 0% |
| 55% | -45% | 550 € | -45% |
| 40% | -60% | 400 € | -60% |
| 20% | -80% | 200 € | -80% |
| 0% | -100% | 0 € | -100% |
Due annotazioni: gli importi riportati in tabella riguardano esclusivamente il rimborso del capitale, senza considerare quindi le cedole eventualmente incassate durante la vita del prodotto e inoltre attenzione alla differenza tra barriera e protezione assoluta. La soglia del 60% non impedisce perdite superiori al 40%: stabilisce soltanto il limite entro cui il nominale viene rimborsato integralmente alla scadenza. Una chiusura appena sotto la barriera fa scattare il rimborso proporzionale alla performance del worst of, senza una protezione residua del capitale.
I quattro indici del basket: Europa, banche, Giappone e tecnologia USA
La composizione del basket sottostante al certificato XS3127881525 è un altro aspetto da valutare con attenzione. Il certificato combina mercati differenti e geograficamente distanti:
- Euro Stoxx 50: riunisce 50 grandi società dell’Eurozona, con esposizione a industria, tecnologia, energia, assicurazioni e banche. È il riferimento per le principali blue chip europee.
- Euro Stoxx Banks: concentra l’esposizione sul comparto bancario europeo, includendo gruppi come Unicredit, Intesa Sanpaolo, Santander e BNP Paribas. È particolarmente sensibile alle prospettive economiche, ai tassi e alla qualità del credito.
- Nikkei 225: rappresenta 225 società giapponesi. È un indice ponderato per il prezzo dei titoli, una caratteristica che lo distingue da molti indici basati sulla capitalizzazione.
- Nasdaq-100: comprende le principali società non finanziarie quotate sul Nasdaq, con un peso significativo dei comparti tecnologico e growth. Le valutazioni dei titoli e le aspettative sugli utili possono determinarne oscillazioni marcate.
Nella tabella in basso sono riportati gli strike iniziali e il livello massimo di protezione (perdita 40% rispetto ai valori di partenza).
| Indice | Livello iniziale | Barriera 60% |
|---|---|---|
| Euro Stoxx Banks | 276,32 | 165,792 |
| Nikkei 225 | 62.693,16 | 37.615,896 |
| Euro Stoxx 50 | 6.068,22 | 3.640,932 |
| Nasdaq-100 | 28.957,53 | 17.374,518 |
La diversificazione geografica del basket (Europa, Giappone e Usa) non elimina le correlazioni. Nelle fasi di avversione al rischio delle borse, indici e settori diversi possono scendere contemporaneamente. E, poiché il certificato adotta una struttura worst of, il risultato finale dipende sempre dal sottostante con la performance peggiore rispetto al proprio livello iniziale.
Rischi del certificato ISIN XS3127881525
Rischio principale del certificato è legato al meccanismo worst of: basta che uno dei quattro indici subisca un ribasso superiore al 40% e non recuperi entro la valutazione finale perché il rimborso del nominale risulti inferiore a 1.000 euro.
Ci sono poi altri fattori da considerare:
- rischio di mercato: i quattro indici possono subire correzioni importanti, anche in momenti diversi. La presenza di mercati geografici differenti non impedisce che il worst of scenda sotto la barriera.
- rischio sulle cedole: il 9,25% annuo è condizionato. L’effetto memoria consente di recuperare premi sospesi quando si ripresentano le condizioni, ma non garantisce che ciò accada.
- rischio di perdita del capitale: sotto la barriera finale il rimborso segue la performance negativa del sottostante peggiore. In caso di ribasso estremo, la perdita può arrivare all’intero capitale investito.
- rischio emittente e liquidità: il rimborso dipende anche dalla capacità di Citi di adempiere ai propri obblighi. Inoltre, vendere il certificato prima della scadenza può comportare una perdita, anche se gli indici sono ancora sopra la barriera, a causa delle variazioni di prezzo, della volatilità e delle condizioni di mercato.
Nel Risk Indicator riportato sul KID del prodotto viene indicato un livello di 5 su 7. Prima di investire occorre verificare il prezzo effettivo di acquisto, le condizioni complete del regolamento, la liquidità sul mercato secondario e la capacità di sostenere una perdita anche significativa del capitale.
Messaggio promozionale con finalità di marketing – I certificati sono strumenti finanziari complessi e il capitale investito è a rischio. Questo contenuto è stato realizzato con il contributo di un collaboratore esterno e le informazioni riportate non costituiscono in alcun caso una consulenza finanziaria, né opinioni o considerazioni da intendersi come raccomandazioni d’investimento. Prima di adottare qualsiasi scelta d’investimento, è necessario verificare di aver compreso appieno il funzionamento dei certificati e tutti i rischi connessi. Tutti i rendimenti o premi indicati si intendono al lordo delle imposte (tassazione certificati vigente al 26%). Le eventuali cedole sono condizionate: qualora uno o più elementi sottostanti si trovino al di sotto della soglia barriera alla data di valutazione, i premi non verranno corrisposti. L’investitore è soggetto al rischio di credito dell’emittente (rischio di insolvibilità o bail-in). Prima di procedere all’acquisto, si invita a leggere e consultare attentamente la documentazione ufficiale dell’emittente, inclusi il relativo KID (Key Information Document) e il Prospetto Informativo, e ad avvalersi del supporto di un consulente finanziario abilitato. Gli utenti assumono la piena ed esclusiva responsabilità delle proprie decisioni di investimento.
Seguici su Telegram! Iscriviti qui
Questo articolo è stato redatto a solo scopo informativo e non si può considerare in alcun modo un’indicazione operativa. Il sito web non garantisce la correttezza e non si assume la responsabilità sull’utilizzo delle informazioni riportate.