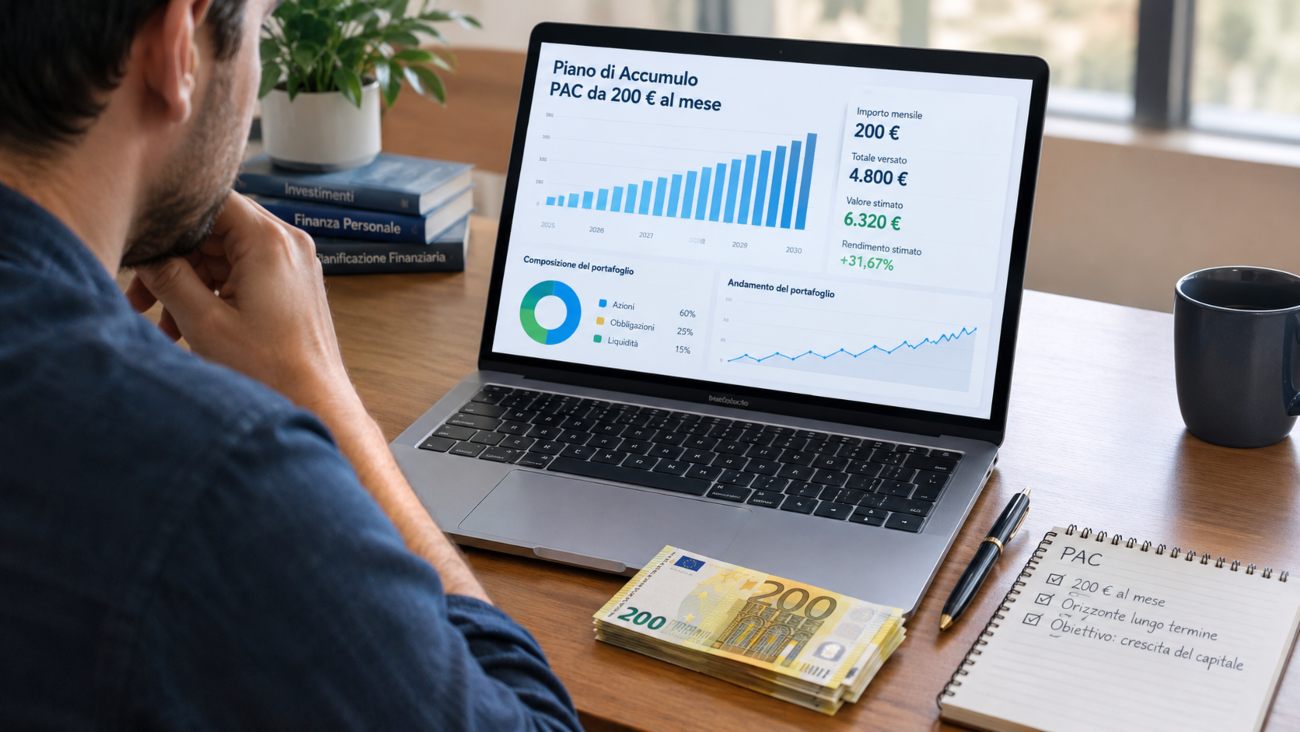
Un PAC da 200 euro al mese consente di pianificare i propri investimenti con una cifra fissa e una scadenza regolare. Il meccanismo è semplice: ogni mese una parte dei risparmi viene destinata all’acquisto di strumenti finanziari scelti in anticipo, come gli ETF, seguendo una strategia che non richiede di individuare continuamente il momento giusto per entrare sui mercati.
Con dodici versamenti da 200 euro, nell’arco di un anno vengono investiti 2.400 euro. Ripetendo il processo negli anni successivi, il capitale destinato agli investimenti cresce progressivamente, mentre gli eventuali rendimenti possono contribuire ad accrescerne il valore grazie all’effetto composto. Il risultato, tuttavia, non dipende soltanto dalla somma versata: contano anche l’andamento dei mercati, i costi degli strumenti, la fiscalità e la capacità di mantenere una strategia coerente con i propri obiettivi.
Vediamo come funziona un PAC da 200 euro al mese, quali aspetti valutare prima di cominciare e come attivarlo e infine come gestirlo nel corso del tempo visto che parliamo di un investimento con orizzonte temporal lungo, se non lunghissimo, termine.
Indice
PAC da 200 euro al mese: come funziona?
Un Piano di Accumulo del Capitale è una modalità di investimento basata su acquisti periodici. Invece di investire una somma elevata in un’unica soluzione, si destina una cifra prestabilita al mercato con una frequenza regolare, generalmente mensile.
Nel caso di un PAC da 200 euro al mese, il piano prevede un investimento complessivo di 2.400 euro nel primo anno, 12.000 euro dopo cinque anni e 24.000 euro dopo dieci anni, senza considerare rendimenti, costi e imposte.
Il funzionamento è semplice:
- si sceglie quanto investire ogni mese;
- si selezionano gli strumenti finanziari da acquistare;
- si stabilisce come distribuire l’importo tra gli strumenti scelti;
- si assicura la disponibilità della liquidità necessaria;
- gli acquisti vengono eseguiti periodicamente secondo le regole del piano.
L’obiettivo è rendere l’investimento un’abitudine regolare, evitando di dover prendere ogni mese una nuova decisione operativa.
Perché investire ogni mese può essere utile?
Il PAC sfrutta il principio del Dollar Cost Averaging (DCA), cioè l’investimento di importi prestabiliti a intervalli regolari.
Supponiamo di destinare 200 euro al mese a un ETF azionario. Quando il prezzo dell’ETF scende, la stessa somma permette di acquistare un numero maggiore di quote. Quando sale, con 200 euro se ne acquistano meno.
Questo meccanismo distribuisce gli acquisti nel tempo e riduce la dipendenza dalla scelta di un singolo momento di ingresso. Non elimina, tuttavia, il rischio di mercato: se il valore degli strumenti diminuisce, anche il capitale investito può perdere valore.
Un altro elemento da considerare è l’effetto composto. Se i rendimenti vengono reinvestiti, gli eventuali guadagni possono contribuire a produrre ulteriori rendimenti negli anni successivi. L’effetto diventa più rilevante con orizzonti lunghi, ma dipende dalle performance effettive degli investimenti e non garantisce un risultato positivo. Morale può impattare anche in modo negativo.
Quanto può crescere un PAC da 200 euro al mese?
Per capire il potenziale del piano, si possono considerare due simulazioni ipotetiche, con un rendimento medio annuo del 6% oppure del 7%. Sono ipotesi che andiamo ad evidenziare unicamente per rendere più chiaro il processo come è nello stile di RisparmiOggi.
| Durata | Capitale versato | Valore con rendimento del 6% | Valore con rendimento del 7% |
|---|---|---|---|
| 10 anni | 24.000 € | circa 32.500 € | circa 34.200 € |
| 20 anni | 48.000 € | circa 90.700 € | circa 101.500 € |
La differenza tra il capitale versato e il valore finale rappresenta il rendimento potenziale accumulato nello scenario considerato. Lo ripetiamo: non bisogna però interpretare questi numeri come un risultato atteso certo perchè i mercati possono attraversare periodi prolungati di ribasso e i rendimenti effettivi possono essere molto diversi.
Il punto centrale che ci interessa mettere in evidenza è che un PAC consente di distribuire l’investimento nel tempo e di mantenere un metodo, senza che sia necessario partire con decine di migliaia di euro. Questo serve sapere.
È sufficiente un PAC da 200 euro al mese?
Per iniziare a investire, 200 euro mensili possono essere una cifra significativa, soprattutto per chi vuole costruire gradualmente un patrimonio. Non esiste, però, un importo valido per tutti.
La somma va rapportata al reddito, alle spese ricorrenti, agli imprevisti e agli obiettivi personali. Prima di impegnare 200 euro ogni mese, è opportuno verificare di disporre di una riserva di liquidità adeguata per le emergenze e di non aver bisogno, nel breve periodo, del denaro destinato al PAC.
Anche la scelta degli strumenti conta. Con un budget relativamente contenuto, un portafoglio composto da molti ETF diversi può risultare inutilmente complicato. Un numero limitato di strumenti ben diversificati può essere sufficiente per costruire una strategia comprensibile e più semplice da monitorare.
Quali strumenti scegliere per un PAC da 200 euro al mese?
E’ risaputo che gli ETF sono il naturale punto di riferimento per costruire un piano di accumulo perché consentono di investire su paniere di attività attraverso un unico prodotto negoziato in borsa come una stock.
Ovviamente ci sono ETF e ETF e non tutti sono adatti per un PAC da 200 euro al mese.
Lo sono di certo i vari ETF azionari globali offre che hanno il vantaggio di offrire la più esposizione a società di diversi paesi e settori. Un ETF concentrato su un singolo comparto, infatti, tende a risentire maggiormente delle difficoltà di un settore specifico. Non stiamo dicendo che gli ETF tematici non sia adatti per un PAC da 200 euro al mese ma se l’obiettivo è semplificare al massimo tutta la fase di gestione e attivazione allora è agli azionari globali che è preferibile guardare (e infatti non è un caso che i PAC sull’indice MSCI World – declinato nei vari ETF – siamo popolarissimi soprattutto tra chi è alle prime armi.
Bene anche gli ETF obbligazionari per ottenere esposizione ai mercati dei titoli di debito e i portafogli con componenti azionarie e obbligazionarie, per distribuire l’investimento tra attività con caratteristiche di rischio differenti.
Premesso questo la composizione dipende dall’orizzonte temporale e dalla tolleranza alle perdite e occorre inoltre valutare i costi correnti dell’ETF, il suo indice di riferimento, la diversificazione effettiva, la politica di distribuzione o accumulazione dei proventi e la valuta.
Vuoi verificare quali ETF, ETC ed ETN puoi inserire nel tuo PAC?
Cosa considerare prima di iniziare un PAC da 200 euro al mese
L’importo mensile (200 euro) è soltanto uno degli elementi da valutare. Prima di attivare il piano vanno per forza definiti altri tre aspetti: per quanto tempo si intende investire, quali perdite si è disposti a sopportare e quanto costa mantenere l’investimento.
Vediamo nel dettaglio.
Orizzonte temporale: quanto tempo lasciare al PAC?
Un PAC è generalmente utilizzato per obiettivi di medio-lungo periodo. Il tempo consente di distribuire gli acquisti e attraversare diverse fasi di mercato, ma non garantisce che un investimento recuperi sempre le perdite.
Prima di scegliere gli strumenti, è importante individuare una scadenza indicativa. Accumulare capitale per un obiettivo distante diversi anni è diverso dal mettere da parte denaro che potrebbe servire per acquistare casa o sostenere una spesa importante nel prossimo futuro.
Se la data in cui serviranno i soldi è ravvicinata, una forte esposizione azionaria potrebbe non essere compatibile con l’obiettivo: un ribasso proprio nel momento del disinvestimento può incidere pesantemente sul capitale disponibile.
Tolleranza al rischio: cosa succede se i mercati scendono?
Il valore di un PAC non aumenta necessariamente ogni mese. Anche dopo anni di versamenti regolari, il portafoglio può attraversare periodi in cui il controvalore degli investimenti è inferiore al totale delle somme versate.
Prima di cominciare bisogna quindi chiedersi se sarebbe sostenibile vedere il proprio capitale diminuire anche sensibilmente durante una fase negativa. Il PAC non protegge dalle perdite e non rende sicuro un investimento rischioso. La regolarità dei versamenti può aiutare a evitare decisioni impulsive, ma è necessario scegliere strumenti coerenti con la propria situazione finanziaria.
Commissioni: perché sono importanti quando si investono 200 euro al mese
Con importi mensili contenuti, i costi di acquisto possono incidere in misura significativa.
E’ cosi per i PAC da 100 euro al mese di cui abbiamo parlato in una guida a sè ma è così anche per i piani di accumulo di importo doppio.
Immaginiamo di investire 200 euro ogni mese pagando 2 euro di commissione per ciascun acquisto. Il costo sarebbe pari all’1% del singolo versamento. Su dodici acquisti si arriverebbe a 24 euro in un anno, senza considerare gli altri costi.
La percentuale può sembrare limitata, ma commissioni ripetute nel tempo sottraggono risorse che altrimenti resterebbero investite.
Tre sono le voci di spesa che rientrano nel capitolo “commissioni”:
- le commissioni di acquisto e vendita: remunerano l’esecuzione degli ordini e possono essere fisse oppure variabili in funzione dell’importo e del mercato
- i costi correnti dell’ETF sintetizzati dal TER: comprendono le spese di gestione incorporate nel prodotto, indipendenti dalle commissioni applicate dal broker.
- eventuali altri oneri: possono comprendere spread denaro-lettera, costi di conversione valutaria e imposte previste dalla normativa.
I TER sono pre-fissati e su quel punto non è possibile fare niente per limare. Dove invece c’è spazio per agire è sulla prima voce quella relativa alle commissioni di acquisto e vendite. Scegliere una piattaforma che le elimina va a ridurre quello che forse è il costo ricorrente più evidente in un PAC da 200 euro.
Come attivare un PAC da 200 euro al mese con Saxo
Investire 200 euro al mese senza dover inserire manualmente ogni ordine: è questa la possibilità offerta dal Piano di Accumulo del Capitale di Saxo. Il servizio AutoInvest consente di programmare acquisti automatici su una vasta selezione di ETF, ETC e ETN trasformando i versamenti periodici in un’operatività regolare. Basta scegliere gli strumenti, stabilire l’importo da investire e impostare la data di esecuzione, selezionabile tra il 5 e il 15 del mese.
Punto di forza di Saxo struttura dei costi: zero commissioni sugli acquisti degli strumenti ammessi al PAC, nessuna spesa di apertura o gestione e nessun deposito minimo richiesto. Il piano è flessibile: l’importo può essere modificato e il PAC può essere sospeso o interrotto in qualsiasi momento, senza penali. È inoltre possibile creare fino a 10 portafogli, ciascuno con un massimo di 10 ETF, scegliendo tra i prodotti inclusi nella lista disponibile di Saxo.
E infine il vantaggio fiscale: Saxo è una SIM con sede in Italia, opera quindi da sostituto di imposta. Il massimo se si punta alla massima semplificazione possibile.
Come attivare un PAC 200 euro al mese con Saxo: la procedura passo dopo passo
1. Aprire un conto Saxo
Il primo passaggio consiste nell’avviare online la procedura di apertura del conto. È necessario completare l’identificazione e fornire le informazioni richieste per l’attivazione del rapporto.
Una volta completata la procedura e ricevute le credenziali, si può accedere alla piattaforma di investimento.
2. Depositare la liquidità
Prima di attivare gli acquisti occorre disporre del denaro necessario. Il PAC di Saxo è attualmente disponibile in euro.
È possibile organizzare un bonifico ricorrente verso il conto principale per rendere regolare l’alimentazione della liquidità. Va però verificato anche il trasferimento dei fondi al portafoglio dedicato al PAC: gli acquisti automatici richiedono che l’importo necessario sia disponibile in quel portafoglio.
Questo passaggio è importante per evitare che un versamento bancario effettuato sul conto principale venga confuso con la disponibilità già presente nel portafoglio PAC.
3. Selezionare gli strumenti finanziari
Dalla piattaforma SaxoInvestor oppure SaxoTrader si accede alla funzione dedicata al PAC.
A questo punto è possibile scegliere gli strumenti disponibili nel servizio e definire la percentuale da destinare a ciascuno. Per un investimento da 200 euro al mese, la selezione può partire da un ETF azionario globale oppure da un insieme di strumenti che comprenda diverse classi di attività, in base all’obiettivo e al rischio che si intende assumere.
La scelta deve tenere conto anche del prezzo delle singole quote: il PAC Saxo non prevede attualmente l’acquisto di ETF frazionati. Questo limite va considerato quando si decide come ripartire un importo mensile tra più strumenti.
4. Impostare l’importo e la periodicità
Dopo aver scelto gli strumenti, si definisce l’importo da investire. Nel nostro esempio, la cifra è di 200 euro mensili, con la ripartizione percentuale stabilita in fase di configurazione.
Saxo consente di scegliere la data di investimento tra il 5 e il 15 del mese. Una volta predisposto il piano e resa disponibile la liquidità necessaria, gli acquisti vengono avviati dalla prima data utile.
L’automazione riguarda gli ordini del PAC: è comunque importante controllare periodicamente il saldo del portafoglio dedicato e verificare che i fondi siano disponibili.
5. Controllare il piano e modificarlo quando necessario
Il PAC non deve rimanere immutabile per tutta la sua durata. L’importo mensile, la selezione degli strumenti e le percentuali di allocazione possono essere modificati secondo le funzionalità disponibili.
È anche possibile sospendere il piano. Proprio questa flessibilità consente di adattare gli investimenti a cambiamenti nel reddito, nelle spese o negli obiettivi personali.
Inizia il tuo PAC da 200 euro al mese
Con Saxo puoi impostare un Piano di Accumulo su ETF senza commissioni sugli acquisti programmati, scegliendo rata, strumenti e data dell’investimento automatico.
Come gestire PAC 200 euro nel tempo
Una volta attivato il PAC da 200 euro al mese va poi gestito. Non è un investimento classico e quindi non serve controllare ogni giorno la performance, tuttavia affinchè il piano sia sempre coerente con gli obiettivi iniziali va tenuto sotto controllo. Il segreto della gestione di un PAC da 200 euro al mese? Controllarne l’andamento senza trasformare ogni oscillazione di mercato in un motivo per intervenire.
Praticamente questo significa tre cose: ribilanciamento, gestione dei crolli di mercato e eventuale aumento (o diminuzione) della rata mensile.
Quando ribilanciare il portafoglio
Se il PAC investe in più strumenti, le percentuali iniziali possono cambiare nel tempo. Un ETF azionario che cresce più degli altri, per esempio, può arrivare a rappresentare una quota maggiore del portafoglio rispetto a quella prevista.
Il ribilanciamento serve a riportare l’allocazione verso i pesi stabiliti. Può essere utile effettuare una verifica periodica, per esempio una volta all’anno, oppure quando le differenze rispetto agli obiettivi diventano rilevanti.
Non è necessario intervenire continuamente. Quando le impostazioni del PAC lo consentono, anche la modifica delle percentuali destinate ai nuovi acquisti può contribuire a riequilibrare il portafoglio nel tempo, limitando la necessità di vendere strumenti. Prima di procedere, vanno comunque valutati eventuali costi e conseguenze fiscali.
Cosa fare se i mercati crollano
Un ribasso è uno dei momenti in cui la strategia viene messa maggiormente alla prova. Il valore degli ETF può scendere e il saldo del portafoglio può diventare temporaneamente negativo rispetto alle somme investite.
Il PAC consente di continuare ad acquistare secondo le regole del piano anche durante le fasi difficili, purché ci sia liquidità disponibile. Se i prezzi sono più bassi, lo stesso versamento può comprare più quote, ma questo non assicura che il mercato recuperi o che l’investimento torni in guadagno.
La disciplina resta importante: interrompere il piano soltanto per paura di un ribasso può compromettere la regolarità della strategia. Allo stesso tempo, non bisogna continuare automaticamente se è cambiata la propria situazione finanziaria o se il rischio assunto non è più sostenibile.
La decisione dovrebbe derivare da una valutazione degli obiettivi, dell’orizzonte temporale e della capacità di sopportare le perdite mai dalla sola variazione giornaliera del mercato.
Aumentare il versamento quando cresce il reddito
Vantaggio intrinseco di un PAC è la possibilità di adeguare l’importo alle proprie disponibilità.
Chi comincia con 200 euro al mese può decidere di aumentare il versamento in futuro, per esempio dopo un incremento dello stipendio o una riduzione delle spese ricorrenti. Un importo mensile più elevato permette di destinare più capitale agli investimenti, ma deve rimanere compatibile con il proprio bilancio familiare.
Un aumento dell’importo mensile ci porta oltre il tema di questa guida che, per scelta, abbiamo preferito focalizzare tutta sui PAC da 200 euro al mese.
Si sceglie l’importo mensile, si selezionano gli strumenti finanziari e si programmano gli acquisti periodici, mantenendo disponibile la liquidità necessaria.
Gli ETF azionari globali permettono di diversificare tra Paesi e settori. Gli ETF obbligazionari offrono esposizione ai titoli di debito. La scelta dipende da obiettivi, durata e rischio.
Permette di automatizzare gli acquisti di strumenti selezionati, impostando importo e data tra il 5 e il 15 del mese. Non prevede commissioni di acquisto sugli strumenti ammessi, costi di apertura o gestione né deposito minimo.
Seguici su Telegram! Iscriviti qui
Questo articolo è stato redatto a solo scopo informativo e non si può considerare in alcun modo un’indicazione operativa. Il sito web non garantisce la correttezza e non si assume la responsabilità sull’utilizzo delle informazioni riportate.