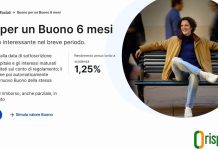
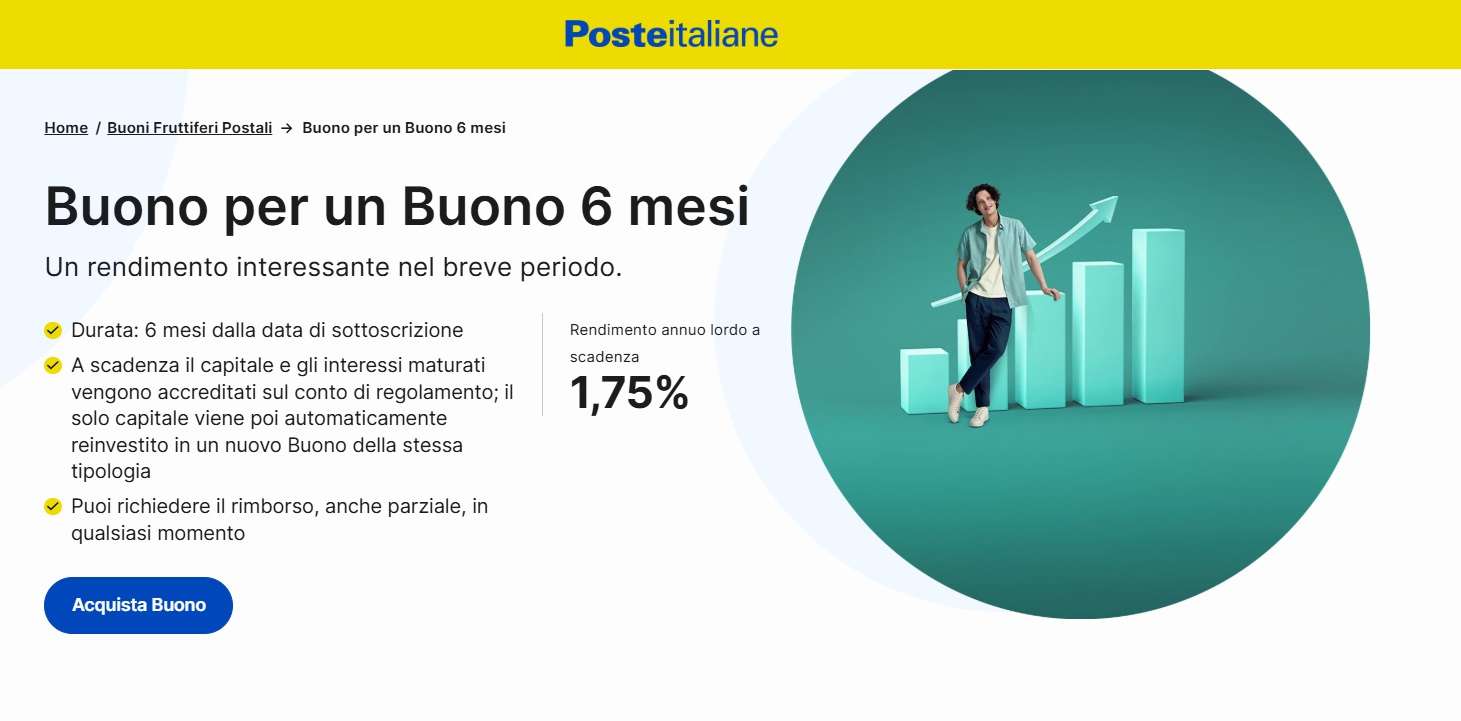
Il Buono per un Buono 6 mesi offre attualmente un rendimento effettivo annuo lordo dell’1,75%. La durata è di appena sei mesi e, alla scadenza, il capitale viene automaticamente reinvestito in un nuovo buono della stessa tipologia alle condizioni disponibili in quel momento. Con 10.000 euro investiti, l’interesse netto maturato nel primo semestre è di circa 76,23 euro, prima dell’eventuale imposta di bollo.
Il prodotto, emesso da Cassa Depositi e Prestiti e distribuito da Poste Italiane, rappresenta una delle soluzioni a più breve scadenza tra i Buoni Fruttiferi Postali attualmente disponibili. La serie in collocamento al 21 ottobre 2026 è la TF106M260724, introdotta il 24 luglio scorso. Il capitale beneficia della garanzia dello Stato italiano e non sono previsti costi di sottoscrizione, gestione o rimborso, fatti salvi gli oneri fiscali.
Come funziona il Buono per un Buono 6 mesi
La durata del singolo buono è di sei mesi dalla sottoscrizione. Gli interessi vengono riconosciuti soltanto alla scadenza: chi chiede il rimborso prima del completamento del semestre recupera il capitale, ma non riceve la remunerazione prevista.
Una particolarità riguarda ciò che accade dopo i sei mesi: infatti, alla scadenza gli interessi maturati vengono accreditati sul rapporto di regolamento, mentre il capitale originariamente investito viene automaticamente utilizzato per sottoscrivere un nuovo Buono per un Buono 6 mesi.
Il nuovo investimento seguirà però il tasso e le condizioni in vigore in quel momento. L’attuale 1,75% non viene quindi garantito per tutti i semestri successivi.
Il reinvestimento automatico può continuare fino a un massimo di 40 rinnovi, mentre il titolare conserva la possibilità di chiedere il rimborso anticipato.
Buono fruttifero 6 mesi: tasso ufficiale
Le condizioni in vigore dal 24 luglio 2026 prevedono un rendimento effettivo annuo lordo dell’1,75% alla scadenza dei sei mesi.
Trattandosi di un tasso espresso su base annuale, in sei mesi il rendimento effettivamente maturato è circa la metà, tenendo conto della modalità di calcolo prevista per il prodotto.
Sugli interessi viene applicata la tassazione agevolata del 12,5%, la stessa prevista per i titoli di Stato italiani.
Il rendimento equivalente annuo netto si colloca così intorno all’1,53%.
Quanto rende un investimento di 10.000 euro
Prendiamo come esempio una sottoscrizione da 10.000 euro, mantenuta per tutti i sei mesi.
Con il tasso attuale dell’1,75% annuo lordo, l’interesse maturato nel semestre è di circa 87,12 euro lordi.
Applicando la tassazione del 12,5%, il prelievo fiscale sugli interessi è di circa 10,89 euro. Il guadagno dopo la tassazione diventa quindi:
| Investimento | 10.000 € |
| Tasso annuo lordo | 1,75% |
| Interesse lordo in 6 mesi | circa 87,12 € |
| Tassazione interessi | 12,5% |
| Interesse dopo la tassazione | circa 76,23 € |
| Capitale + interessi | circa 10.076,23 € |
I 76,23 euro rappresentano il rendimento dopo la tassazione degli interessi, ma prima dell’eventuale imposta di bollo.
I Buoni Fruttiferi Postali sono infatti esenti dal bollo quando il valore di rimborso complessivo dei buoni detenuti non supera 5.000 euro. Oltre tale soglia si applica l’imposta prevista dalla normativa, che può quindi ridurre ulteriormente il risultato netto effettivo.
Come si acquista il buono
Il Buono per un Buono 6 mesi è disponibile esclusivamente in forma dematerializzata.
L’importo minimo è di 500 euro, con incrementi successivi di 50 euro. Chi possiede un Libretto Smart abilitato ai servizi dispositivi può effettuare la sottoscrizione online tramite Poste.it o App Poste Italiane. È possibile procedere anche presso un ufficio postale utilizzando il rapporto di regolamento previsto.
Il rimborso può essere richiesto anche solo per una parte del capitale, rispettando gli importi minimi stabiliti.
Buono 6 mesi e ISEE
Un’altra caratteristica riguarda il trattamento ai fini ISEE.
I Buoni Fruttiferi Postali, insieme ai titoli di Stato e ai libretti di risparmio postale ammessi dalla normativa, possono essere esclusi dal patrimonio mobiliare considerato ai fini ISEE fino a un massimo complessivo di 50.000 euro per nucleo familiare.
Per chi cerca una destinazione di breve durata per la liquidità, il Buono 6 mesi combina quindi garanzia statale, assenza di oscillazioni di mercato e possibilità di rimborso anticipato. Bisogna però ricordare che gli interessi vengono riconosciuti soltanto completando il semestre e che, a ogni rinnovo automatico, il tasso può cambiare.
Seguici su Telegram! Iscriviti qui
Questo articolo è stato redatto a solo scopo informativo e non si può considerare in alcun modo un’indicazione operativa. Il sito web non garantisce la correttezza e non si assume la responsabilità sull’utilizzo delle informazioni riportate.